Monedero único vs múltiples monederos en casinos online
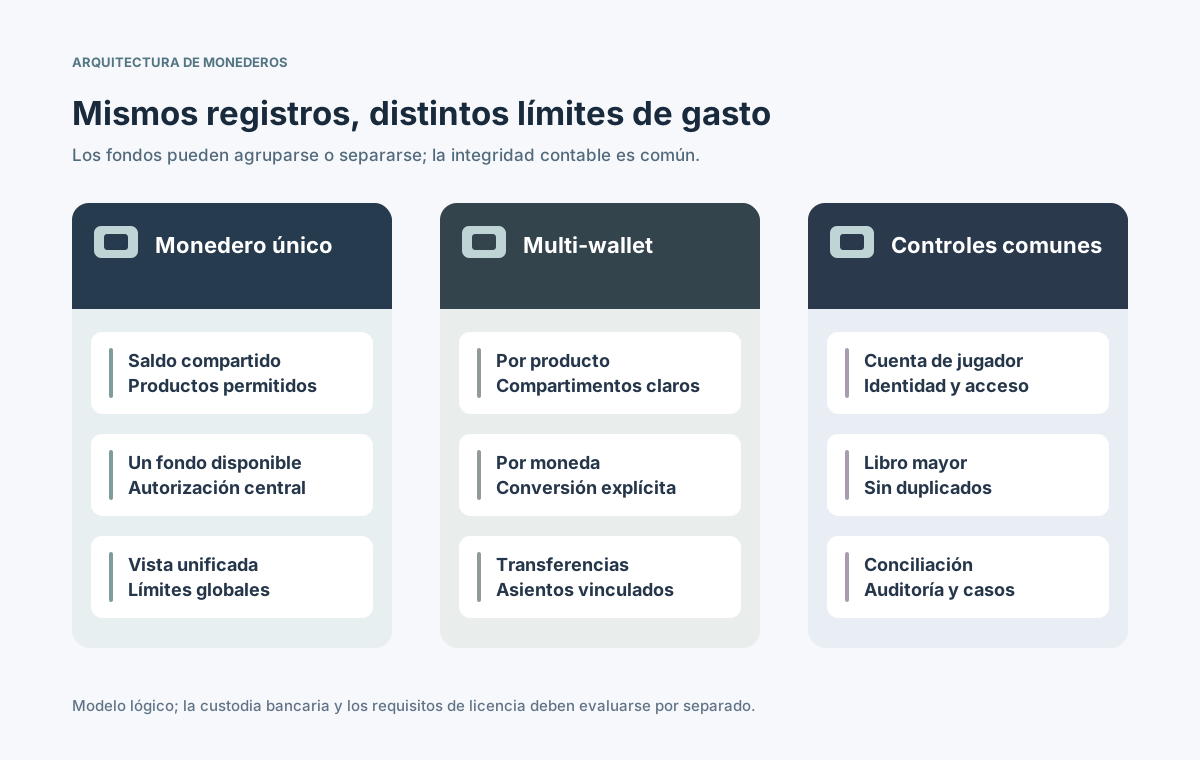
El saldo que ve un jugador en un casino online es apenas la presentación de un sistema financiero más amplio. Detrás existen depósitos, apuestas, premios, fondos reservados, retiros y reglas que deben aplicarse de forma consistente. Un monedero único reúne el saldo disponible para los productos que pueden compartirlo. Un sistema multi-wallet divide los fondos por juego, producto, marca, divisa o una frontera operativa justificada. Ambos necesitan un libro de transacciones confiable, controles por jugador y conciliación con proveedores. Esta guía compara los modelos para equipos de plataforma y operaciones, y explica por qué separar saldos en el software no equivale a proteger el dinero en una institución financiera.
Publicado
Saldo compartido o dividido: cada movimiento debe estar registrado y ser verificable.
Contenido
¿Qué es realmente un monedero de casino?
El monedero de la plataforma determina cuánto puede usar un jugador, en qué moneda y bajo qué condiciones. Puede mostrar dinero, bonos, montos apartados y retiros en proceso. Ese número es una vista calculada a partir de movimientos financieros; no reemplaza el registro que explica cada cambio.
Un monedero de software tampoco es la cuenta bancaria que guarda el dinero del cliente. En Gran Bretaña, el regulador distingue la obligación de mostrar información de saldo de las reglas para separar los fondos de clientes. Su aplicación depende del tipo de licencia y del papel de cada compañía. Crear dos columnas de saldo no demuestra custodia adecuada. [1] [2]
¿En qué difieren el monedero único y el multi-wallet?
Con un monedero único, los productos elegibles pueden utilizar un mismo fondo sin transferencias internas frecuentes. Un esquema multi-wallet mantiene saldos independientes para casino, apuestas deportivas, marcas o monedas. La identidad del jugador y el sistema contable central pueden seguir siendo compartidos.
Aspecto
Monedero único
Varios monederos
Experiencia
Un monto disponible
Varios saldos identificados
Cambio de producto
Generalmente directo
Puede requerir transferencia
Divisas
Moneda principal o sub-saldos
Cartera por moneda
Marcas
Fondo común solo si se permite
Separación por marca
Bonos
Reglas sobre fondo compartido
Elegibilidad por monedero
Operación
Menos movimientos
Más conciliación y seguimiento
Tener más monederos no garantiza seguridad. Un monedero compartido tampoco autoriza mover dinero libremente entre productos. Las fronteras deben aplicarse en las autorizaciones del servidor, los asientos y los reportes.
¿Por qué el libro mayor debe ser distinto del saldo?
El libro registra depósitos, apuestas, ganancias, cancelaciones, retiros y transferencias con su causa. El saldo disponible se deriva de esos movimientos considerando reservas y restricciones. Si existe un error, un asiento de compensación deja más evidencia que sobrescribir una cifra anterior sin explicación.
Registre ID de negocio, jugador, monedero, divisa, importe exacto, tipo y motivo de cada movimiento.
Separe fondos disponibles, reservados, pendientes y promocionales con condiciones.
Vincule débito y crédito de una transferencia dentro de una operación controlada.
Entregue a soporte y finanzas una historia verificable, no solo el total final.
El RTS 1 británico exige, cuando corresponde, información accesible sobre saldos e historial de cuenta y juego, incluso los movimientos entre productos. Es una referencia jurisdiccional de transparencia, no un diseño obligatorio de base de datos para todo el mundo. [1]
¿Cómo se procesa una apuesta de principio a fin?
Antes de aceptar una apuesta se valida la cuenta, el producto, el mercado, los límites y el dinero utilizable. El importe se aparta o se descuenta una sola vez. El resultado del proveedor debe corresponder a la misma ronda y operación financiera, aunque el usuario cierre la aplicación.
Verifique identidad, monedero, moneda, producto permitido y restricciones vigentes.
Cree un identificador de apuesta y reserve o debite el importe de forma atómica.
Asocie el resultado del proveedor con la ronda original y evite liquidaciones duplicadas.
Resuelva reservas pendientes con reglas documentadas y evidencia del proveedor.
⊕Ampliar diagramaCualquier modelo requiere que cada apuesta, transferencia y liquidación tenga una identidad estable.
Un timeout no demuestra que la apuesta haya fallado. El proveedor quizá terminó la operación y se perdió la respuesta. Consulte el estado con el ID original antes de volver a descontar. Las normas GLI ofrecen orientación técnica para pruebas; las obligaciones concretas dependen del regulador aplicable. [3]
¿Cómo manejar divisas y transferencias internas?
Cada saldo tiene moneda y reglas de precisión. Mover EUR entre casino y deportes es diferente de convertir EUR a USD: el segundo movimiento debe guardar tipo de cambio, importes de origen y destino, posibles cargos y fecha. Una conversión silenciosa complica cualquier auditoría.
Movimiento
Registro contable
Información visible
Traslado misma moneda
Débito y crédito relacionados
Origen, destino y hora
Cambio de divisa
Tipo, dos importes y comisiones
Condiciones de conversión
Casino a deportes
Autorización de movimiento
Historial de la operación
Retiro pendiente
Reserva del importe aprobado
Pendiente y disponible
Transferencia fallida
Reverso o asiento compensatorio
Motivo y resultado
Utilice decimales exactos o unidades monetarias mínimas con las reglas de cada divisa. Los cálculos financieros con punto flotante sin control producen diferencias. Un traslado entre marcas o jurisdicciones puede estar prohibido aunque el sistema permita hacerlo.
¿Dónde se aplican bonos, límites y exclusiones?
El efectivo y el saldo promocional suelen tener condiciones distintas. Un bono puede utilizarse solo en ciertos juegos, estar sujeto a requisitos de apuesta o no ser retirable. El monedero único necesita conservar la procedencia y el orden de consumo. Un monedero adicional llamado «bono» tampoco sustituye las validaciones.
Modele por separado efectivo, promociones, premios, reservas y requisitos de apuesta.
Evalúe las condiciones de juego y de campaña en el servidor para cada operación.
Aplique límites, exclusiones y bloqueos de riesgo en todos los saldos relevantes.
Defina qué sucede con rondas abiertas cuando cambian el estado o los límites del jugador.
Un motor central de políticas aporta más seguridad que reglas implícitas en el nombre de cada monedero. Las normas británicas RTS ilustran controles locales, pero siempre debe revisarse el mercado correspondiente. [1] [4]
¿Qué pasa si se repiten las respuestas de proveedores?
Un agregador de juegos o procesador de pagos puede reintentar un callback después de una interrupción. La repetición del mismo evento de negocio no debe crear otro débito, premio ni reembolso. La clave de idempotencia identifica la operación original, no cada solicitud HTTP.
Mantenga identificadores separados para pagos, rondas, transferencias y anulaciones.
Guarde el resultado de deduplicación junto al asiento financiero para resistir reinicios.
Marque resultados ambiguos para investigación, sin asumir automáticamente éxito o fracaso.
Emita eventos a sistemas posteriores mediante outbox transaccional o método duradero equivalente.
Stripe explica principios de idempotencia y AWS documenta la publicación confiable con transactional outbox. Son ejemplos de ingeniería general; no demuestran una integración de apuestas ni autorización de medios de pago. [5] [6]
¿Qué controles operativos y regulatorios importan?
El fondo compartido simplifica recorridos autorizados, pero necesita límites centrales bien definidos. Los monederos separados facilitan ciertas fronteras de moneda o entidad, aunque añaden transferencias, saldos inactivos y carga de conciliación. La topología debe reflejar responsabilidades reales.
Control
Riesgo principal
Evidencia requerida
Saldo disponible
Gastar más de lo permitido
Libro y reservas conciliados
Permisos de transferencia
Mover fondos entre productos prohibidos
Política y asientos ligados
Reportes financieros
Eventos omitidos o repetidos
Conciliación y excepciones
Protección del jugador
Evitar un límite usando otro monedero
Pruebas transversales
Fondos del cliente
Confundir cifras de app con custodia bancaria
Documentos de protección aplicable
La guía británica sobre segregación deja claro que la obligación de custodiar fondos recae en operadores específicos. OWASP también advierte sobre fallas de autorización de objetos API: una cuenta nunca debe poder manipular el monedero de otra. [2] [7]
¿Cómo migrar entre arquitecturas sin perder dinero?
Modificar la estructura en producción es una migración financiera. Es necesario trasladar saldos, apuestas abiertas, promociones restringidas, retiros pendientes y monedas sin alterar el total económico. Reunir fondos previamente separados puede ser incorrecto si existen restricciones de uso.
Congele un estado inicial firmado y compárelo con el historial completo de movimientos.
Asigne cada componente antiguo a su nuevo monedero con una regla de conservación de valor.
Pruebe callbacks duplicados, liquidaciones tardías, carreras entre transferencias y fallas parciales.
Concilie en paralelo por jugador, monedero, moneda, proveedor y periodo.
Ensaye el retorno y obtenga validación de las áreas financiera y de cumplimiento.
Después del cambio, monitoree transferencias rechazadas, liquidaciones que llegan tarde y diferencias con proveedores. Todo ajuste debe dejar un asiento trazable; no se debe modificar la historia silenciosamente.
¿Cómo elegir el monedero adecuado para su plataforma?
El monedero único encaja cuando los fondos pueden compartirse legalmente entre productos previstos y las reglas son compatibles. Varios monederos son preferibles cuando marcas, monedas, entidades o jurisdicciones requieren separación real. Un diseño híbrido puede mostrar un panorama consolidado sin permitir gastar libremente todo ese importe.
Enumere productos, marcas, entidades legales, países, monedas y tipos de jugadores.
Apruebe la matriz de transferencias y la prioridad entre efectivo, bonos y reservas.
Defina el libro maestro, los IDs de operación y los responsables de conciliar.
Compruebe límites, historial, protección de fondos y permisos por mercado.
Elija el modelo menos complejo que mantenga esas garantías y pruebe sus fallas.
La pregunta relevante no es si una cifra grande se ve mejor. Es si cada unidad monetaria puede explicarse desde el depósito hasta la apuesta, su resultado y el retiro, con controles consistentes.