Online Casinoda Tek Cüzdan ve Çoklu Cüzdan Sistemleri
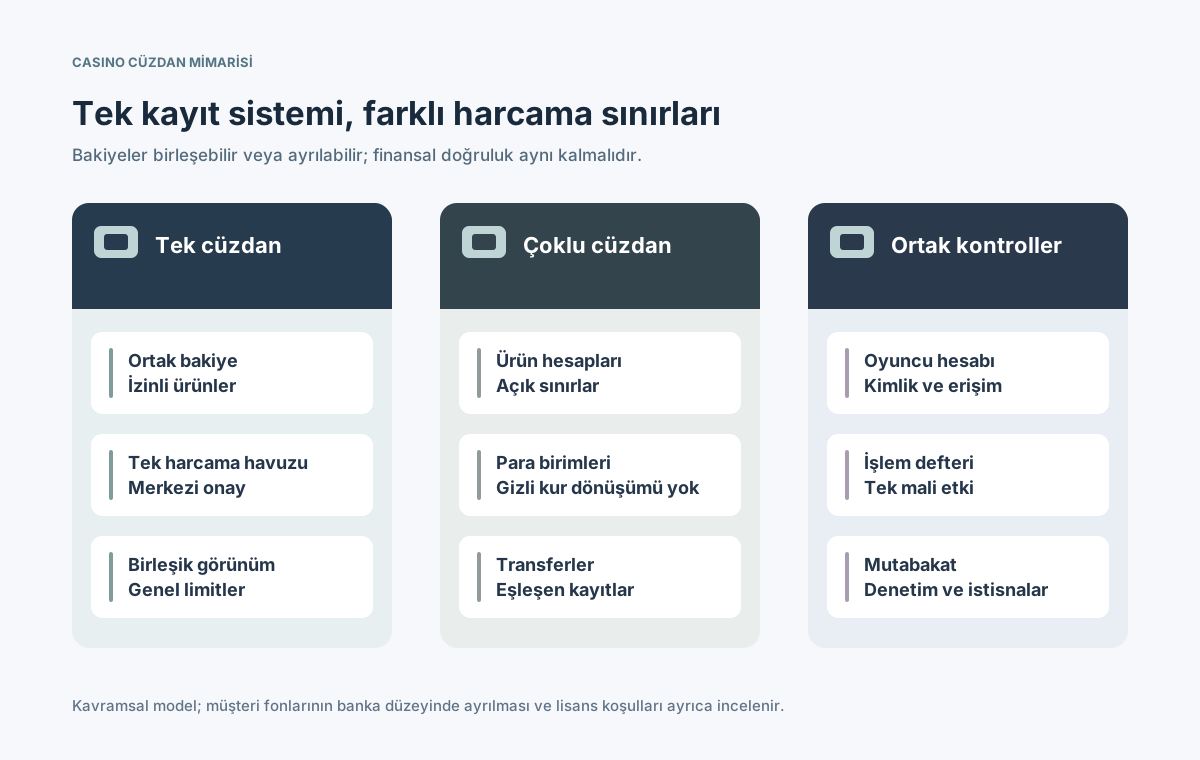
Bir online casinoda oyuncunun gördüğü bakiye, daha kapsamlı bir finansal sistemin yalnızca yüzüdür. Para yatırma, bahis, kazanç, rezervasyon, çekim ve kısıtların her biri hesaplanabilir ve denetlenebilir olmalıdır. Tek cüzdan mimarisi, uygun ürünlerin aynı kullanılabilir bakiyeden harcama yapmasına izin verir. Çoklu cüzdan yapısı ise tutarları casino, spor bahisleri, farklı markalar veya para birimleri için ayrı bölümlerde tutar. Ancak ikisi de güvenilir bir finansal işlem defteri, erişim kontrolleri ve sağlayıcı mutabakatı gerektirir. Bu rehber, bir platform satın alırken ya da geliştirirken hangi ayrımın gerçekten gerekli olduğunu gösterir; teknik imkanı yasal izinle karıştırmaz.
Yayın tarihi
Tek bakiye veya ayrı bakiyeler: tüm hareketler merkezi olarak açıklanabilmelidir.
İçindekiler
Casino cüzdanı neyi temsil eder, neyi etmez?
Yazılım cüzdanı, oyuncunun belirli bir para biriminde ve uygun ürünlerde şu anda ne kadar harcayabileceğini belirler. Nakit, promosyon bakiyesi, bekleyen çekim ve rezerve edilmiş bahis ayrı alanlar olabilir. Ekrandaki rakam, geçmişte gerçekleşmiş finansal olayların hesaplanmış bir görünümüdür; tek başına muhasebe kaydı değildir.
Bu cüzdanın bankada tutulan müşteri parasıyla eşdeğer olduğunu düşünmek yanlıştır. Birleşik Krallık düzenleyicisi oyuncuya bakiye gösterilmesini ve müşteri fonlarının ayrıştırılmasını ayrı yükümlülükler olarak ele alır. Hangi gereksinimin uygulanacağı işletmecinin rolüne ve lisansına bağlıdır. Veritabanında iki cüzdan açmak, fonların korunmasını ispatlamaz. [1] [2]
Tek cüzdan ve çoklu cüzdan arasında ne fark vardır?
Tek cüzdan modelinde uygun casino ve diğer ürünler, izin verildiği ölçüde ortak harcanabilir tutarı kullanır. Çoklu cüzdanda ise para ürün, marka veya para birimi temelinde ayrılır. Buna rağmen oyuncu kimliği ve esas muhasebe altyapısı ortak olabilir.
Karar alanı
Tek cüzdan
Çoklu cüzdan
Oyuncu deneyimi
Tek kullanılabilir tutar
Etiketli ayrı bakiyeler
Ürün değişimi
Genellikle transfer gerekmez
İç transfer gerekebilir
Para birimleri
Tek para birimi veya alt bakiyeler
Ayrı döviz cüzdanları
Marka sınırı
Yalnızca izinli ortak kullanım
Belirgin marka ayrımı
Bonuslar
Ortak bakiye üzerinde kurallar
Cüzdan bazlı uygunluk
Operasyon
Daha az transfer
Daha çok mutabakat ve takip
Çoklu cüzdan otomatik güvenlik sağlamaz; tek cüzdan da tüm ürünler arasında para hareketine yasal izin anlamına gelmez. Ayrımın API yetkilendirmesinde, hesap kayıtlarında ve raporlarda gerçekten uygulanması gerekir.
İşlem defteri ile görünen bakiye neden ayrılmalıdır?
İşlem defteri, para yatırma, bahis, ödeme, iptal, çekim ve transfer gibi her değişikliğin sebebini saklar. Kullanılabilir bakiye bu kayıtlar üzerinden, bekleyen ve bloke edilmiş tutarlar dikkate alınarak oluşturulur. Eski bakiyeyi sessizce değiştirmek yerine gerekçeli düzeltme kaydı oluşturmak daha denetlenebilir bir yaklaşımdır.
Her finansal hareket için benzersiz iş olayı kimliği, oyuncu, cüzdan, para birimi ve tutar kaydedin.
Kullanılabilir, rezerve, bekleyen ve koşullu bonus tutarlarını ayrı izleyin.
Bir transferde kaynak borcu ve hedef alacağını tek kontrollü işlem olarak ilişkilendirin.
Destek ve finans ekiplerine yalnızca son bakiye yerine tam işlem geçmişi sağlayın.
Birleşik Krallık RTS 1 standardı, ilgili işletmelerde hesap bakiyesi ve kumar işlemi geçmişinin erişilebilir olmasını, ürünler arası hareketlerin gösterilmesini ele alır. Bu, tüm ülkeler için zorunlu tek bir veritabanı modeli tanımlamaz. [1]
Bir oyun turunda cüzdan nasıl çalışır?
Bahis kabul edilmeden önce oyuncu, ürün, pazar uygunluğu, limit ve bakiye kontrol edilir. Ardından tutar bir kez ayrılır veya düşülür. Sağlayıcının sonuç bildirimi aynı tur ve finansal işlemle eşleşir. Tarayıcı kapansa bile para hareketinin durumu kaybolmamalıdır.
Oyuncu kimliğini, cüzdanı, para birimini, oyunu ve yürürlükteki kısıtları doğrulayın.
Benzersiz bahis ID'si oluşturup tutarı atomik olarak rezerve edin veya borçlandırın.
Oyun sonucunu ilk turla eşleştirerek kazanç veya iptali yalnızca bir kez uygulayın.
Açık kalan rezervleri sağlayıcı kanıtı ve tanımlı kurtarma kurallarıyla çözün.
⊕Diyagramı büyütHarcanabilir tutarların ayrımı değişse de tur ID'si ve hesap kaydı tekil kalmalıdır.
Ağ zaman aşımı, bahsin başarısız olduğunu kanıtlamaz. Sağlayıcı işlemi tamamlamış ancak yanıt kaybolmuş olabilir. Aynı olay ID'siyle durumu araştırın; yeni bir çekim oluşturmayın. GLI standartları teknik testlere temel sağlar; bağlayıcı şartlar ilgili yetki alanına göre belirlenir. [3]
Para birimleri ve cüzdanlar arası transferler nasıl ele alınır?
Her finansal kayıt net bir para birimi ve hassasiyet kuralı taşımalıdır. Casino cüzdanından spor cüzdanına 20 EUR aktarmak ile EUR tutarını USD'ye çevirmek farklı işlemlerdir. Kur dönüşümünde kaynak ve hedef tutarlar, oran, olası ücret ve işlem zamanı kayıt altına alınmalıdır.
İşlem
Muhasebe kaydı
Oyuncuya gösterim
Aynı döviz transferi
Eşleştirilmiş borç ve alacak
Kaynak, hedef ve zaman
Kur dönüşümü
Kur, iki tutar ve ücret
Açık kur koşulları
Casino → spor
Ürün geçiş izni kontrolü
Transfer geçmişi
Bekleyen çekim
Onaylı tutar rezervi
Bekleyen ve serbest miktar
Başarısız transfer
Geri alma veya düzeltme kaydı
Açıklamalı işlem durumu
Finansal hesaplamalarda para birimine uygun kesin ondalık türler veya en küçük para birimleri kullanılmalıdır. Kontrolsüz kayan nokta hesapları hataya açıktır. Ayrı marka veya yargı alanlarında transferin teknik olarak mümkün olması yeterli değildir.
Bonuslar, limitler ve oyuncu engelleri nereye uygulanır?
Gerçek para ve promosyon tutarları farklı kullanım şartları taşıyabilir. Bazı bonuslar belirli oyunlarda geçerli, çevrim koşullarına bağlı veya çekime kapalı olabilir. Tek cüzdan tasarımında da bu tutarların kaynağı ve kullanım sırası bilinmelidir. Ayrı bir bonus cüzdanı, otomatik kural uygulama sistemi değildir.
Gerçek para, bonus, kazanç, rezerv ve çevrim şartlarını farklı hesap boyutları olarak tanımlayın.
Her bahiste kampanya ve ürün uygunluğunu sunucu tarafında doğrulayın.
İlgili tüm cüzdan ve kanallarda oyuncu limitlerini, dışlamaları ve risk engellerini zorunlu kılın.
Oyuncu durumu değiştiğinde açık turların ve rezervlerin nasıl işleneceğini belirleyin.
Kuralları yalnızca cüzdan adlarına saklamak yerine merkezi ve denetlenebilir bir politika katmanı oluşturun. Müşteri koruması gereklilikleri her pazarda ayrıca değerlendirilmelidir; UKGC örnekleri tüm ülkelerin mevzuatı değildir. [1] [4]
Sağlayıcı ve ödeme bildirimleri tekrar gelirse ne olur?
Oyun sağlayıcısı veya ödeme altyapısı, ağ sorunları nedeniyle aynı olay için birden çok bildirim gönderebilir. Cüzdan servisi aynı iş olayı için yalnızca bir finansal etki üretmelidir. İdempotency key her HTTP isteği için değil, değişmeyen iş operasyonu için seçilir.
Ödeme, oyun turu, transfer ve iptal kimliklerini ayrı alanlarda yönetin.
Tekrar işleme sonucunu finansal kayıtla birlikte kalıcı hale getirin.
Sonucu belirsiz bir yanıtı otomatik başarısızlık veya iade olarak kabul etmeyin.
Diğer servislere olay duyurusu gerekiyorsa transactional outbox gibi güvenilir yöntemler uygulayın.
Stripe'ın idempotent API yaklaşımı ve AWS'nin transactional outbox rehberi genel mühendislik örnekleridir. Bu kaynaklardan herhangi bir casino ödeme yönteminin onaylandığı sonucu çıkarılamaz. [5] [6]
Operasyon ve uyumluluk açısından hangi riskler vardır?
Ortak cüzdan geçişleri kolaylaştırırken ürünler arası limit kontrollerini merkezileştirir. Ayrı cüzdanlar para birimi, marka veya tüzel kişi sınırlarını netleştirebilir ancak daha fazla transfer, boşta bakiye ve istisna yönetimi getirir. Muhasebe ve izin gerekçesi bulunmayan ayrımlar gereksiz karmaşıklık yaratır.
Kontrol
Olası hata
Gerekli kanıt
Harcanabilir miktar
Uygun fondan fazla harcama
Defter ve rezerv kontrolü
Transfer izni
Yasaklı ürünler arası hareket
Politika kararı ve kayıtlar
Finansal raporlama
Kayıp veya çift sağlayıcı olayı
Mutabakat ve istisnalar
Oyuncu koruması
Başka cüzdanla limit aşımı
Genel engelleme testleri
Müşteri fonları
Yazılım bakiyesiyle banka parasını karıştırma
Fon koruma belgeleri
Birleşik Krallık müşteri fonu rehberi, yazılım bakiyesinden ayrı olarak işletmeci yükümlülüklerini ele alır. OWASP API güvenlik rehberi de nesne düzeyinde yetki hatalarının başka oyuncuların cüzdanlarını açığa çıkarabileceğini vurgular. [2] [7]
Cüzdan mimarisi güvenli biçimde nasıl değiştirilir?
Canlı sistemde cüzdan sayısını değiştirmek finansal bir geçiştir. Açık bahisler, bekleyen çekimler, kilitli bonuslar ve farklı para birimleri, toplam ekonomik değeri değiştirmeden taşınmalıdır. Birleştirme sırasında yasal olarak ayrı kalması gereken fonlar yanlışlıkla tek havuza alınmamalıdır.
İmzalı açılış bakiye görüntüsünü ve tam işlem geçmişini uzlaştırın.
Her eski bakiye kategorisi için yeni cüzdan ID'si ve değer koruma kuralı tanımlayın.
Çift bildirim, gecikmiş tur, transfer yarışları ve kısmi hata senaryolarını deneyin.
Oyuncu, cüzdan, döviz, ürün ve sağlayıcı bazında paralel mutabakat yapın.
Geri dönüş prosedürünü test edip finans ve uyumluluk onayı alın.
Geçiş sonrasında başarısız transferler ve gecikmiş sonuçlar izlenmeye devam etmelidir. Geçmiş finansal kaydı sessizce değiştirmek yerine izlenebilir bir düzeltme işlemi kullanın.
Platform için hangi cüzdan modeli seçilmeli?
İzin verilen ürünler aynı fon havuzunu kullanabiliyor ve kurallar uyumluysa tek cüzdan daha yalın olabilir. Marka, para birimi, faaliyet veya tüzel kişi ayrımı gerekiyorsa çoklu cüzdan uygundur. Hibrit sistem, arka planda ayrı hesaplar tutarken birleşik özet sunabilir; fakat toplamı tümüyle serbest bakiye gibi göstermemelidir.
Ürünleri, markaları, tüzel kişileri, pazarları, dövizleri ve oyuncu gruplarını listeleyin.
İzinli transfer matrisini ve nakit/bonus harcama sırasını önceden yazın.
Ana finansal defteri, olay kimliklerini ve mutabakat sorumlularını belirleyin.
Her pazarda limitleri, geçmişi, fon korumasını ve erişim yetkilerini doğrulayın.
Bu koşulları sağlayan en yalın modeli seçip hata durumlarını test edin.
Başarının ölçüsü tek bir büyük bakiye göstermek değildir. Her para biriminin yatırılmasından bahis sonucuna ve çekime kadar nerede ve neden değiştiğini kanıtlayabilmektir.